La respuesta corta
¿Dónde conviene poner el aguinaldo?
El orden que casi siempre gana no es glamoroso: primero liquidar la deuda cara, después completar el fondo de emergencia y solo con lo que sobre pensar en invertir. Poner el aguinaldo entero en un instrumento de resultado desconocido, justo en el mes de más gastos, es la forma más común de quedarte sin aguinaldo y con la deuda intacta.
No es un consejo moral, es aritmética. Ninguna inversión te paga de forma segura lo que te cuesta una tarjeta de crédito atrasada: pagar esa deuda es el único «rendimiento» garantizado que vas a encontrar en diciembre.
Dicho eso, si ya no tienes deuda cara y el fondo de emergencia está completo, la conversación cambia y vale la pena verla entera.
Lo que dice la ley
Cuánto es y cuándo llega
- 15 díasMínimo de leyde salario al año
- 20 de diciembreFecha límitepara el pago anual
- SíProporcionalsi no trabajaste el año completo
- Art. 87Artículode la Ley Federal del Trabajo
Ese es el piso, no el techo: muchos contratos y contratos colectivos pactan más. Lo que importa para planear es que es dinero con fecha, y que lo sabes con meses de anticipación. Decidir en noviembre a qué se va a destinar evita decidirlo el día que cae, que es cuando se decide peor.
El orden que funciona
Cuatro destinos, en este orden
La deuda que cobra más
Tarjeta, crédito de tienda, préstamo personal. Liquidar la de tasa más alta es el único retorno seguro disponible, y además te quita un gasto mensual recurrente.
El fondo de emergencia
Dinero disponible, en instrumentos de resultado conocido, para cubrir varios meses de gastos. Es lo que impide que la próxima urgencia vuelva a convertirse en deuda cara.
Los gastos de enero que ya sabes que vienen
Tenencia, colegiaturas, seguro, predial. Apartarlos ahora es más barato que financiarlos después, y quita la tentación de tocar el fondo.
El cuarto destino es invertir, y solo aparece cuando los tres anteriores están resueltos. Si llegaste hasta ahí, la pregunta ya no es «dónde pongo el aguinaldo», sino «para cuándo necesito este dinero». El plazo decide el instrumento, nunca al revés.
Si ya te sobra
Las opciones reales, con su riesgo escrito
Instrumentos de deuda del gobierno
Rendimiento conocido al comprar y plazos cortos. El riesgo es que la inflación supere la tasa. Las condiciones del día se consultan en cetesdirecto.
Pagaré o inversión bancaria
Tasa pactada y plazo fijo, con registro mexicano. Revisa el plazo forzoso antes de firmar: romperlo cuesta.
Aportación voluntaria al retiro
Para dinero de largo plazo, con reglas escritas y un supervisor que publica indicadores. La disponibilidad depende del tipo que elijas.
Fondos por una casa de bolsa
Vía con permiso de la autoridad mexicana. El resultado es variable y las comisiones hay que leerlas antes.
Plataforma del extranjero
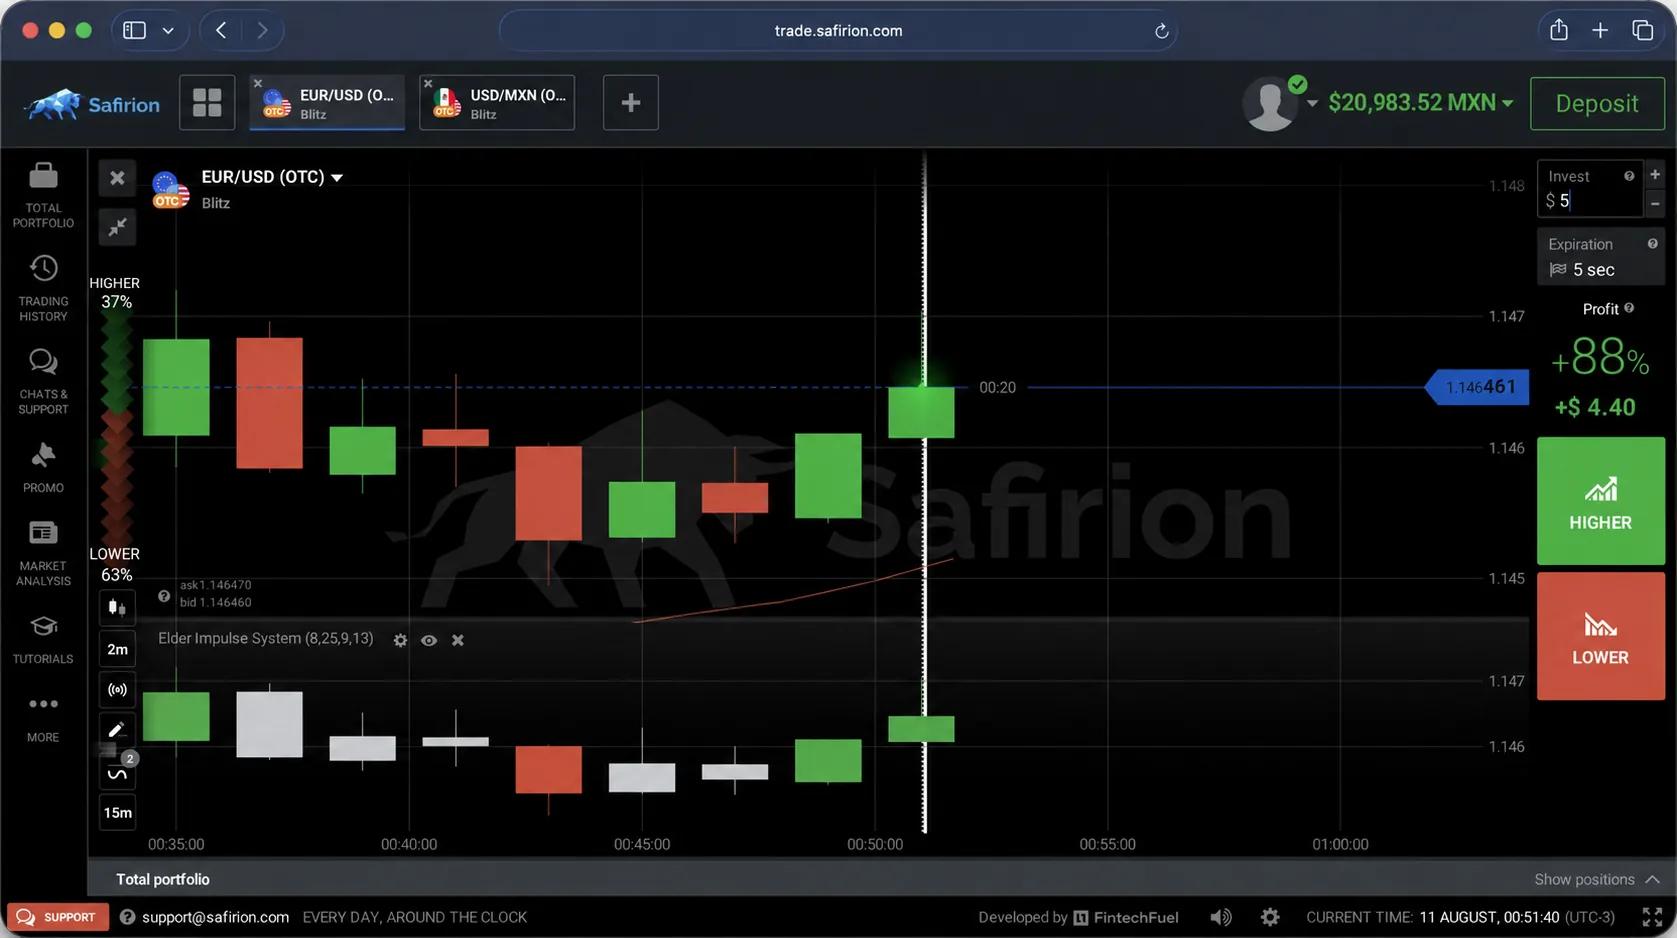
Control total y disponibilidad, pero sin registro mexicano: Safirion no cuenta con permiso de la CNBV y la opera THUNDER FLASH LLC, de Nevis.
Lo que te prometa un rendimiento fijo alto
No es una opción, es una señal de alerta. Rendimiento alto y garantizado al mismo tiempo no existe en ningún mercado.
Diciembre es temporada
Lo que el aguinaldo no es
Seis ideas de temporada que cuestan exactamente un aguinaldo.
No es dinero extra
Es salario diferido. Tratarlo como un premio es lo que hace que desaparezca antes de enero.
No es capital de riesgo
Si el dinero ya tiene destino en enero, no puede estar en un instrumento cuyo resultado se desconoce.
No se multiplica en semanas
Ninguna plataforma seria promete eso. Quien lo promete está vendiendo una expectativa, no un producto.
No se invierte por un mensaje
Las ofertas que llegan por WhatsApp, Telegram o redes en diciembre son el vehículo favorito del fraude de temporada.
No está protegido afuera
El saldo en una plataforma del extranjero no es un depósito bancario y ningún fondo mexicano lo cubre.
No hay prisa real
Si una oferta exige que decidas hoy, la urgencia es del vendedor. El dinero puede esperar en una cuenta disponible.
Operar con instrumentos apalancados implica riesgo de perder el capital invertido. Nunca pongas en una cuenta de operación el dinero que ya tiene destino en enero. Solo para mayores de edad.
Antes de aceptar cualquier oferta
Tres verificaciones que cuestan diez minutos
Busca el nombre en el registro de la CONDUSEF
El SIPRES lista a los prestadores de servicios financieros con registro en México. Si la empresa no aparece, no hay vía de queja ante la autoridad.
Pide por escrito el rendimiento y el plazo
Una propuesta que no se deja poner por escrito no es una propuesta. Guarda el documento con fecha.
Pregunta quién es la contraparte
Razón social, país de registro y quién procesa los pagos. Si la respuesta es vaga o cambia de versión, ahí termina la conversación.
Para cerrar
El aguinaldo, en una línea
Deuda cara primero, fondo de emergencia después, gastos de enero apartados, y solo entonces invertir con el plazo decidido de antemano.
Si una parte va a una plataforma del extranjero, que sea una porción chica y con la cuenta hecha: está en cuánto dinero necesitas para empezar, y las señales de fraude, en esta página.