La respuesta corta
¿Tanda o invertir?
Una tanda no hace crecer tu dinero: recibes lo mismo que pusiste, sin intereses, y dependes de que todos sigan pagando. Para ahorrar, un instrumento formal como CETES o una cuenta con seguro de depósito te da rendimiento y respaldo. El trading no sustituye a ninguno de los dos: puedes perder el capital invertido.
La tanda tiene una virtud real: obliga a ahorrar. El compromiso con el grupo hace lo que la fuerza de voluntad no logra. Para quien recibe en los primeros turnos, además, funciona como un préstamo sin intereses.
Lo que no tiene es respaldo. Si alguien deja de pagar o el organizador desaparece, no hay contrato, no hay institución y no hay a quién reclamarle más que a las personas.
Para que todos hablemos de lo mismo
Cómo funciona una tanda
Se arma el grupo y el número
Un organizador junta a varias personas, fija la cuota, la frecuencia (semanal, quincenal) y el orden en que cada quien va a recibir. Ese orden es el «número».
Todos pagan en cada vuelta
En cada periodo, todos aportan la misma cuota y una persona se lleva el total. La que tiene el primer número recibe primero; la del último, al final.
Se cierra cuando todos cobraron
Al terminar la ronda, cada quien recibió exactamente lo que aportó en total. Ni un peso más, ni un peso menos, si todo salió bien.
Esa última frase es la clave: la tanda reparte, no multiplica. Quien tiene los primeros números recibe un adelanto de su propio ahorro futuro; quien tiene los últimos guarda su dinero en manos de otros durante toda la ronda, sin intereses, mientras la inflación le resta poder de compra.
Lo que dice la autoridad
La CONDUSEF y las tandas
- 47%Ahorro formalde la población tenía al menos un producto (ENIF 2018)
- 1%Fondo de inversiónde la población contaba con uno
- No es seguroPosturaahorrar en tandas, bajo el colchón o en pirámides
- No existeDefensala CONDUSEF no puede defenderte en esos esquemas
La CONDUSEF hace un llamado a evitar los mecanismos informales de ahorro e inversión, como las tandas, guardar dinero en efectivo o entrar en pirámides, y advierte que incluso ya se encuentran en internet. Su argumento es concreto: el ahorro formal da acceso a otros servicios, puede generar intereses y, sobre todo, el dinero está protegido por un seguro de depósito.
La ENIF (Encuesta Nacional de Inclusión Financiera) que cita el boletín es de 2018; es el dato que la CONDUSEF usó, no una medición de este año.
Sin romantizarla
Lo que la tanda da y lo que cuesta
Disciplina de grupo
El compromiso con otros hace que el ahorro ocurra. Es su mayor virtud y la razón de que siga viva.
Adelanto sin intereses
Para los primeros números funciona como un crédito gratis. Para los últimos, al revés.
Sin trámites ni comisiones
No hay contrato, ni CURP, ni banco. Esa misma ausencia es la que la deja sin protección.
Riesgo de que alguien no pague
Si una persona cobró y deja de aportar, el hueco lo absorben los que faltan por cobrar.
Cero rendimiento
Recibes lo mismo que pusiste. Con inflación, los últimos números reciben menos poder de compra.
Nadie a quien reclamar
Si el organizador desaparece, la CONDUSEF no puede defenderte porque no es una institución financiera.
La confusión peligrosa
Tanda no es pirámide, pero se le parece
| Tanda | Pirámide («flor de la abundancia» y similares) | |
|---|---|---|
| Qué recibes | Lo mismo que aportaste | La promesa de hasta ocho veces lo aportado |
| Cuánto piden | La cuota que acuerde el grupo | De 3 mil a 27 mil pesos por persona, según la CONDUSEF |
| De dónde sale el dinero | De las cuotas del mismo grupo cerrado | De nuevas personas que hay que reclutar sin parar |
| Cuándo termina | Cuando todos cobraron | Cuando se deja de reclutar y la cadena se rompe |
| Quién gana | Nadie gana; se reparte | Solo los de arriba de la pirámide |
| Nombres que usa | Tanda o cundina | Flor de la abundancia, células de gratitud, mandala |
La CONDUSEF describe estas pirámides con aportaciones que van de 3 mil a 27 mil pesos, difundidas por redes sociales y WhatsApp. La regla para distinguir es simple: si te piden reclutar o te prometen más de lo que pones, no es una tanda. Es una pirámide, y en la pirámide los últimos en entrar pierden.
Las nueve señales generales de fraude están en esta página.
Lado a lado
Tanda, ahorro formal y trading, criterio por criterio
| Criterio | Tanda | Ahorro formal (CETES, banco, SOCAP autorizada) | Trading con CFD en plataforma de fuera |
|---|---|---|---|
| Rendimiento | Ninguno | Tasa conocida o intereses | Variable: puede ser ganancia o pérdida total |
| Riesgo principal | Que alguien deje de pagar | Inflación por encima de la tasa | Perder el capital por el precio y el apalancamiento |
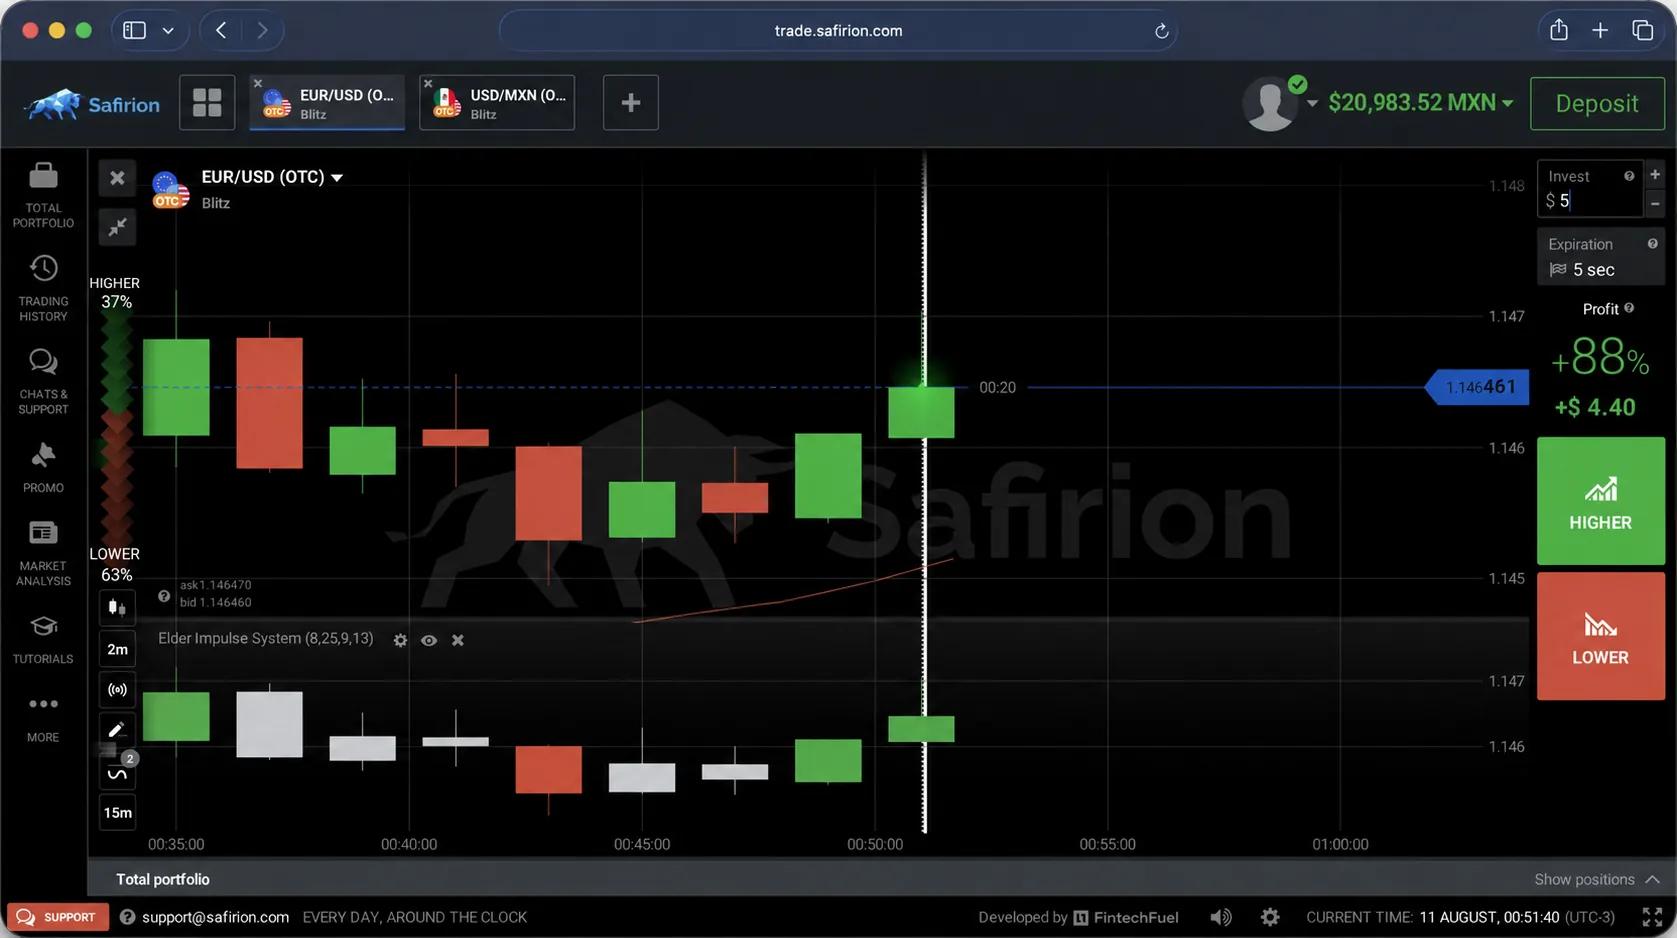
| Protección | Ninguna | Seguro de depósito o fondo de protección, según la entidad | Ninguna mexicana; Safirion no está supervisada por la CNBV |
| Quién responde | Las personas del grupo | La institución, y la CONDUSEF atiende quejas | Solo la empresa: THUNDER FLASH LLC, de Nevis |
| Para empezar | Una cuota y un número | Desde montos bajos, según la institución | El sitio dice que el depósito empieza en US$ 10 |
Operar con instrumentos apalancados implica riesgo de perder el capital invertido. El trading no es una forma de ahorro y no sustituye a una tanda ni a una cuenta formal. Solo para mayores de edad. Este es un sitio de afiliado, no el sitio oficial de Safirion (que es safirion.com).
La versión de 2026
Tandas en línea y «tandas» que no lo son
No es tanda si no conoces a nadie
La tanda se sostiene en la confianza entre personas. Un grupo de desconocidos en redes no tiene esa base.
No es tanda si hay que reclutar
Si para cobrar tienes que traer a otros, es el mecanismo de una pirámide.
No es tanda si promete ganancia
Una tanda devuelve lo aportado. Cualquier «rendimiento» prometido es otra cosa.
No es inversión
No compras nada ni generas intereses; solo cambias el momento en que recibes tu dinero.
No es trading
Un bróker no organiza tandas. Si alguien mezcla las dos palabras, desconfía.
No tiene defensa oficial
Ni en la tanda de la oficina ni en la de internet puede intervenir la CONDUSEF.
Cómo elegir
Qué conviene según lo que buscas
Si te cuesta ahorrar
La tanda con gente de confianza resuelve la disciplina. Un ahorro programado en una institución formal resuelve lo mismo, con intereses y protección.
Si necesitas el dinero pronto
Un primer número de tanda es un adelanto sin intereses, pero te ata a pagar todas las vueltas. Compáralo con el costo de un crédito formal.
Si quieres que crezca
La tanda no sirve para eso. CETES o una cuenta con rendimiento sí; el trading solo con lo que puedes perder entero.
Ninguna de las tres opciones es para todo. La comparación de riesgo entre un instrumento formal y el trading está completa en CETES o trading, y la de las cajas de ahorro en caja de ahorro o trading.