La respuesta corta
¿Qué es el Buró de Entidades Financieras?
El Buró de Entidades Financieras es una consulta pública de la CONDUSEF, en buro.gob.mx, que muestra productos, comisiones, reclamaciones, sanciones y cláusulas abusivas de las instituciones financieras mexicanas. Sirve para comparar antes de contratar. Solo incluye a instituciones del sistema financiero mexicano; una plataforma constituida fuera no aparece.
No confundas este Buró con el Buró de Crédito. El de Crédito guarda tu historial como deudor; el de Entidades Financieras guarda el historial de la institución frente a sus usuarios. Uno te califica a ti, el otro califica al banco, la aseguradora o la caja de ahorro.
Es la segunda consulta que conviene hacer, después del SIPRES: primero saber si la empresa está registrada, luego ver cómo trata a sus clientes.
De dónde sale
La ley que lo obliga a existir
- CONDUSEFQuién lo mantieneComisión Nacional para la Protección y Defensa de los Usuarios
- Art. 8o. BisBase legalLey de Protección y Defensa al Usuario de Servicios Financieros
- PúblicoAccesola ley obliga a difundirlo en internet
- buro.gob.mxDirecciónconsulta sin registro
La ley dice que el Buró se integra con la información que la CONDUSEF obtiene de las Instituciones Financieras y de los Usuarios en el ejercicio de sus atribuciones, más la que le pasan otras autoridades. Esa frase explica casi todo lo que el Buró puede y no puede mostrar: su materia prima son los expedientes de la propia CONDUSEF.
La misma ley obliga a las instituciones a publicar en su portal y en sus sucursales lo que el Buró dice de ellas. Si un banco tiene una sección llamada «Buró de Entidades Financieras» en su sitio, es por eso, no por cortesía.
Lo que vas a encontrar
Seis datos que sí te muestra
Productos que ofrece
La lista de productos de cada institución, con sus características, para comparar uno contra otro.
Comisiones y tasas
Lo que cobra cada producto. Es la forma más rápida de ver que dos cuentas «iguales» no cuestan lo mismo.
Reclamaciones
Cuántas quejas recibió y cuántas personas reclamaron, por periodo. El número absoluto se lee contra el tamaño de la institución.
Sanciones
Multas administrativas que le impusieron, con el monto. Indican conducta, no solo volumen.
Cláusulas abusivas
Condiciones de sus contratos de adhesión que la CONDUSEF consideró abusivas y mandó suprimir.
Calificación de atención
El IDATU, el índice de atención a usuarios que el Buró publica por institución y resume por sector.
La consulta
Cómo consultarlo en tres pasos
Entra a buro.gob.mx
La portada ofrece una consulta rápida por Bancos, Aseguradoras y Afores, el Buró en gráficas y el detalle del desempeño por sector e institución. No pide cuenta ni datos personales.
Elige el sector y la institución
Busca por la razón social, no por la marca comercial. En el detalle aparecen las reclamaciones del periodo, las sanciones, el IDATU y las cláusulas abusivas, si las hay.
Compara dentro del mismo sector
El propio Buró advierte que cada sector tiene su metodología y que la información no es comparable entre sectores. Un banco se compara con bancos; una caja de ahorro, con cajas de ahorro.
Si la institución que buscas no aparece en ningún sector, vuelve un paso atrás: confirma en el SIPRES si está registrada. Sin registro, no hay ficha en el Buró, porque no hay expedientes de la CONDUSEF que la alimenten.
Un ejemplo real
Lo que dice el cuadro del primer semestre de 2026
El cuadro resumen de la portada, periodo enero a junio de 2026.
| Sector | Reclamaciones | Sanciones | IDATU |
|---|---|---|---|
| Bancos | 3,465,913 | 58 | 8.94 |
| Sofom E.N.R. | 372,848 | 933 | 9.27 |
| Aseguradoras | 26,863 | 51 | 9.12 |
| Sociedades Financieras Populares | 5,704 | 389 | 9.10 |
| Sociedades Cooperativas de Ahorro y Préstamo | 5,050 | 16 | 9.08 |
| Afores | 3,755 | 1 | 9.32 |
| Total de los sectores | 4,194,653 | 1,615 | 8.46 |
Dos lecturas que el cuadro enseña. La primera: más quejas no siempre es peor. Los bancos concentran la mayoría porque tienen muchísimos más clientes; por eso la comparación útil es dentro del sector y por institución. La segunda: las sanciones cuentan otra historia. Las Sofom E.N.R. tienen muchas menos reclamaciones que los bancos y muchas más sanciones.
Cuando evalúes una institución concreta, mira las tres columnas juntas y compárala con las dos o tres que competirían por tu dinero.
Para no sobreinterpretarlo
Lo que el Buró no te dice
No es un sello de calidad
Aparecer en el Buró significa que la institución está dentro del sistema, no que sea buena para ti.
No predice tu experiencia
Un IDATU alto es un promedio. Tu caso puede salir distinto.
No compara sectores
El propio sitio advierte que la información no es comparable entre sectores.
No cubre a empresas de fuera
Se integra con información de instituciones financieras mexicanas y de los usuarios que reclaman ante la CONDUSEF.
No mide rendimiento
Dice cómo trata la institución a sus usuarios, no cuánto vas a ganar o perder.
No es el Buró de Crédito
Ese guarda tu historial como deudor. Este guarda el de la institución.
El caso concreto
Por qué una plataforma de fuera no aparece
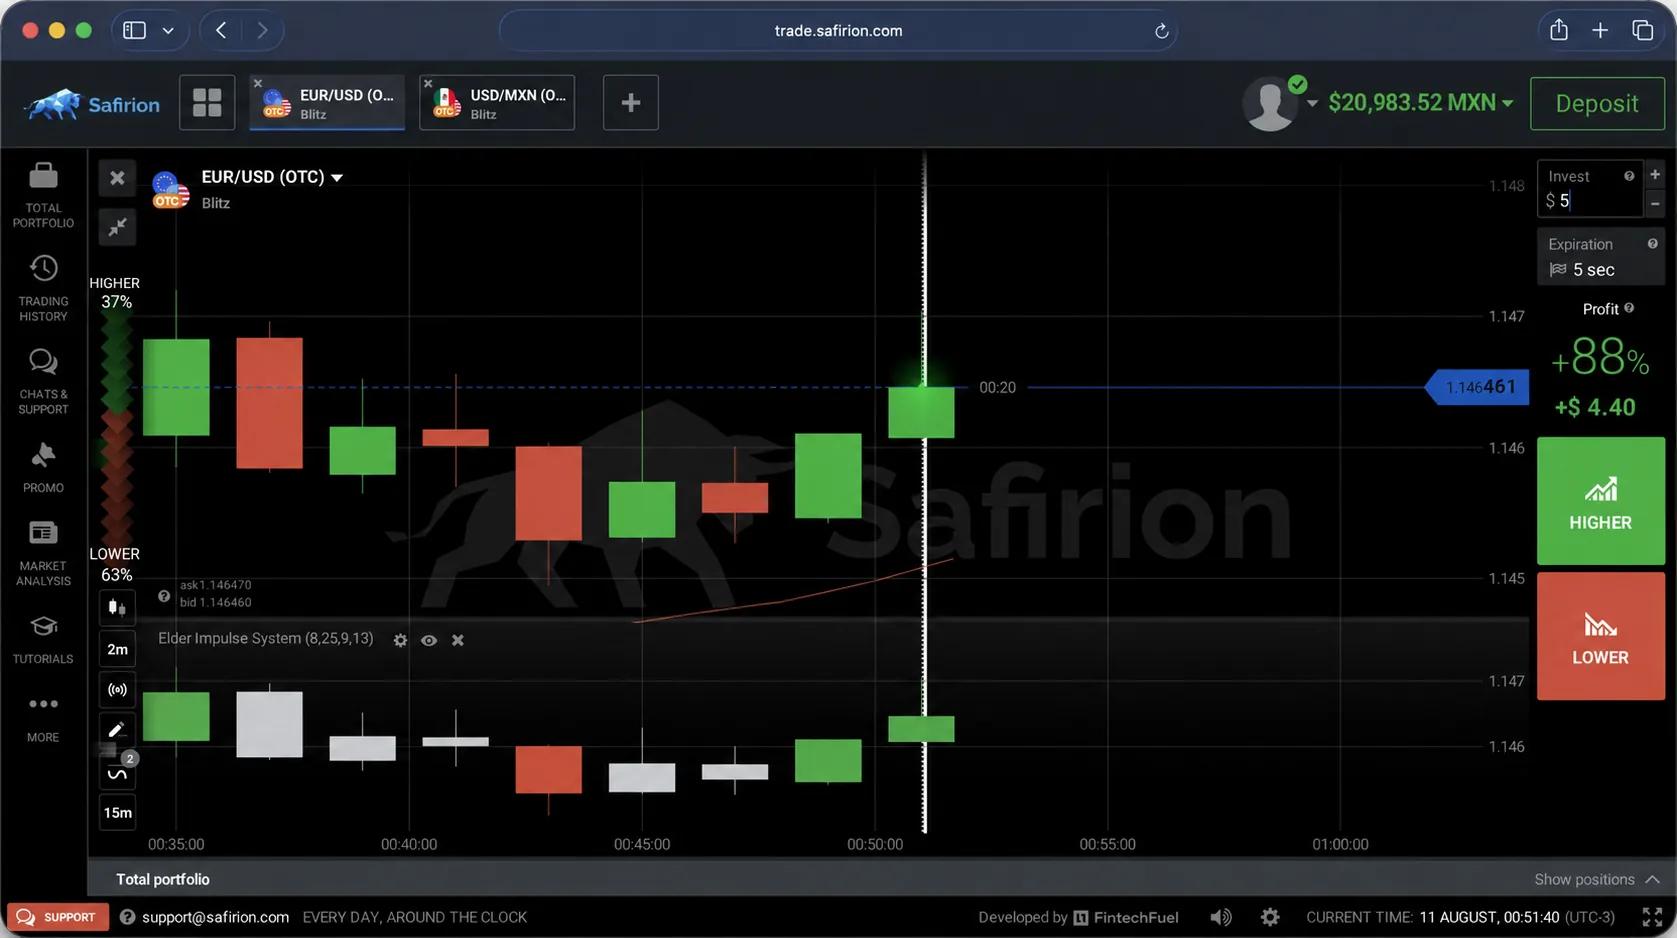
- THUNDER FLASH LLCEmpresaoperadora de Safirion
- L 22853Registroen Nevis, Caribe
- No existePermiso de la CNBVno está supervisada por la CNBV
- THUNDER FLASH CY LTDPagosReg. HE458373, Chipre
Safirion la opera THUNDER FLASH LLC, una sociedad de Nevis, y no está supervisada por la CNBV. No es una institución financiera mexicana, así que no hay por qué esperar que aparezca en el Buró: la ley arma el Buró con información de instituciones del sistema mexicano y de las quejas que llegan a la CONDUSEF sobre ellas.
Si la buscas y no sale, ese resultado describe el alcance del Buró, no califica a la empresa ni para bien ni para mal. Lo que sí significa es que no tendrás esa fuente para comparar, ni la vía de queja ante la CONDUSEF. El único historial público de quejas de la plataforma está en un sitio brasileño, el Reclame Aqui, y lo leemos en opiniones y quejas.
La rutina completa
SIPRES, Buró y después decides
SIPRES: ¿existe ante la autoridad?
Si la empresa está registrada, tienes vía de queja ante la CONDUSEF. Si no, sabes desde el principio que el reclamo queda de tu lado.
Buró: ¿cómo trata a sus clientes?
Reclamaciones, sanciones, IDATU y cláusulas abusivas, comparadas con instituciones del mismo sector.
Contrato: ¿qué estás firmando?
Comisiones, plazos de retiro y ley aplicable. Lo que no esté por escrito no existe.
Operar con instrumentos apalancados implica riesgo de perder el capital invertido. Esta página es información general con fuente y fecha. Es un sitio de afiliado, no el sitio oficial de Safirion (que es safirion.com), y puede recibir comisión por los registros hechos desde sus enlaces.